Mivel a családok életében a lakásvásárláshoz, felújításhoz kötődő lakáshitel-felvétel az egyik legnagyobb döntés, megfelelő adósságfék-szabályok bevezetése indokolt. A 2017. évi statisztikai felmérési adatok szerint a lakásállomány hazánkban kedvezően alakult.
A lakások száma összesen: 4 427 805 db, ezek megoszlása az alábbi:
1 szobás lakások: 455 894 db
2 szobás lakások: 1 680 190 db
3 szobás lakások: 2 291 721 db
Azt láthatjuk, hogy a statisztikai adatok nem tartalmazzák a 3 szobásnál nagyobb lakások számát (ezt csak megbecsülni lehet: kb. 1millió db, vagy ennél több). Ez ügye azt jelenti, hogy a kb. 9,5 millió lakosra kb. 5,5 millió lakás jut. Tekintettel arra, hogy van olyan család, amelyiknek több lakás is van a tulajdonában, valószínűleg valamennyi lakásra még szükség lehet. Nézzük meg mi várható ezen a téren.
A lakáshitel-kamatok most rendkívül kedvezők és ez ösztönzőleg hat a lakásépítésre is. A Magyar Nemzeti Bank határozottan a hosszú kamatperiódusú hitelek felé terelné a lakosságot. Októbertől fel kell készülni a törlesztő részletek komolyabb ugrására is, mert a rövid kamatperiódusú hitelek törlesztője jövedelmünknek legfeljebb 25 %-át érheti el.
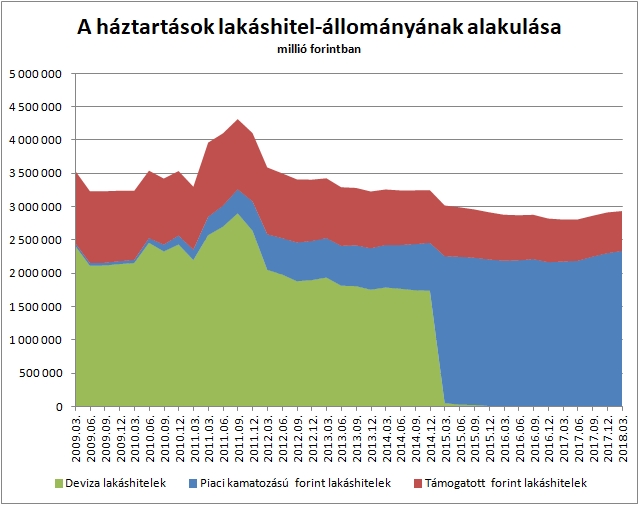
Bár a lakossági jövedelmek és a megtakarítások elkezdtek kis mértékben növekedni,ezért könnyebben (és szívesebben) terveznek be hiteltörlesztést a magyar háztartások a költségvetésükbe. Azonban az ingatlanárak folyamatos, régóta tartó irreális emelkedése miatt újra növekedésnek indult a háztartások lakáshitel-állománya.
A kamatemelkedés kb. 2020-ban magasabb törlesztőrészletet hoz majd a lakáshiteleseknek is. Hogy az emelkedő kamatok mikor jelennek meg a lakáshitelek törlesztőrészletében, az a hitelfelvételkor választott kamatperiódus függvénye. A rövidebb kamatperiódusú, változó kamatozású hitelek jellemzően alacsonyabb kezdő törlesztőrészlet mellett érhetőek el, míg ha hosszabb időre, évekre szeretnénk kőbe vésni a hitelünk alacsony kamatszintjét, azért nagyobb kezdeti törlesztőrészletet kell vállalnunk - cserébe viszont hosszabb távra tervezhetünk fixen.
A Magyar Nemzeti Bank több eszközzel is a hosszabb kamatperiódusú hitelek felé igyekszik terelni a háztartásokat:
- a Minősített Fogyasztóbarát Lakáshitel (MFL) minősítési rendszerrel,
- a jelzáloghitel-finanszírozás-megfelelési mutatóval,
- a hosszú futamidejű kamatcsereügyletekkel és
- a jelzáloglevél-vásárlási programmal is
ösztönzik a folyamatot.
Mivel a családok életében a lakásvásárláshoz, fejlesztéshez kötődő lakáshitel-felvétel az egyik legnagyobb döntés, megfelelő adósságfék-szabályok bevezetése indokolt. A túlzott eladósodottság elkerülése érdekében bevezetett jövedelemarányos törlesztőrészlet mutatóra (JTM) vonatkozó szabályokat a tervek szerint szigorítanák október 1-jétől. Ennek az a lényege, hogy nem hagyja felelőtlenül dönteni a hitelfelvevőket: szabályozza, hogy jövedelmük mekkora részét igénybe vevő hitelt vehetnek fel a bankoknál.
- Jelenleg legfeljebb az összes igazolt jövedelmünk 50 %-át érhetik el a törlesztőrészletek (illetve 400 ezer forintot meghaladó jövedelem esetén 60 %-át). A hitelfelvételnél előzetes kalkulációt végeznek, és ha úgy látják, hogy a meglévőekkel együtt az új hiteltörlesztésünk már a jövedelmünk több mint 50 (illetve 60) %-át venné igénybe, akkor az adott feltételekkel nem folyósíthatnak nekünk hitelt. Ilyenkor jöhet a hitelösszeg csökkentése vagy a futamidő hosszabbítása, amennyiben ez lehetséges.
- Októbertől viszont a tervek szerint csak akkor terhelhetjük jövedelmünket 50 (vagy 60) %-ig újabb jelzáloghitel-törlesztéssel, ha legalább 10 éves kamatperiódusú (vagy végig fix törlesztőrészletű) terméket választunk. Az 5 évnél rövidebb kamatperiódusú új jelzáloghitelek esetében mindössze 25 %, 5 és 10 év közöttieknél pedig 35 % lesz a JTM a most bejelentett szabályok szerint. A 400 ezer forint feletti havi nettó jövedelem esetében itt is lesz némi kedvezmény, ahogy az alábbi táblázatban látszik:
|
A forint jelzáloghitelek várható JTM szabályai 2018. október 1-jétől |
|||
|
Kamatperiódus |
|||
|
Kevesebb, mint 5 év |
Legalább 5 év, de kevesebb, mint 10 év |
Legalább 10 év vagy végig fix |
|
|
Limitek forint jelzáloghitelekre |
|||
|
400e Ft alatti havi nettó jövedelem |
25% |
35% |
50% |
|
400e Ft, vagy feletti havi nettó jövedelem |
30% |
40% |
60% |
A 400 ezer Ft-os plafon 2019. júliusától 500 ezer forintra emelkedik.
A tervek szerint a módosításokkal (fékekkel) a hitelkamat-változás miatti kockázatok is csökkennek, a hitelek törlesztőrészlete kiszámíthatóbbá válik, ezáltal a családok költségvetésének tervezhetősége nagymértékben javul, ami mind szociális, mind pénzügyi stabilitási szempontból kiemelten fontos - írja az MNB.
Azonban ismételten felvetődik az a kérdés is, hogy ha nem szálltak volna el ilyen irreálisan a lakásárak, akkor az eredetileg bevezetett lakásépítési, -vásárlási támogatási rendszerben nincs szükség ilyen mértékű hitelfelvételre (hisz a támogatást elviszi az irreálisan magas ár) és akkor a lakosság sem adósodna el ilyen kedvezőtlen és kiszolgáltatott mértékben. Ez a 22-es csapdája, hisz ebben a mókuskerékben – leszámítva a multikat – hitel nélkül, önerőből már lehetetlen a lakáshoz jutás. Mindennek továbbra is a bankok az igazi haszonélvezői.